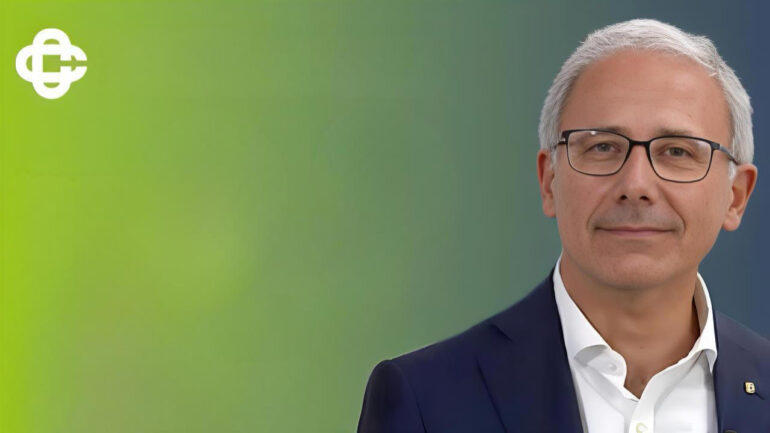

«Le nostre sedi decisionali sono rimaste nei territori». È da questa affermazione che Sergio Gatti, direttore generale di Federcasse, rilancia il valore del credito cooperativo e il ruolo delle banche locali in un sistema finanziario nel quale la vicinanza alle persone e alle imprese rappresenta una questione sempre più importante. Un modello che rivendica la propria specificità non soltanto attraverso la presenza capillare degli sportelli, ma soprattutto grazie alla scelta di mantenere i centri decisionali nelle comunità di riferimento.
È proprio questo uno degli aspetti centrali del messaggio di Gatti: la prossimità bancaria non può essere misurata esclusivamente attraverso il numero delle filiali presenti sul territorio. A fare la differenza è anche la possibilità che le decisioni riguardanti il credito vengano assunte da strutture che conoscono direttamente il contesto economico e sociale nel quale operano, le caratteristiche delle imprese e le necessità delle famiglie.
«Cerchiamo di dare una dimensione umana anche al credito, che forse si è un po’ allontanato dalle esigenze delle persone», ha osservato il direttore generale di Federcasse. Una riflessione che richiama il tema del rapporto tra sistema bancario ed economia reale, ma che contiene anche una distinzione precisa. Non tutto il credito, secondo Gatti, si è allontanato dai cittadini. Le banche di credito cooperativo continuano infatti a rappresentare un modello fondato sul radicamento territoriale e sulla relazione diretta con le comunità.
Federcasse rappresenta 215 banche di credito cooperativo, istituti che hanno una caratteristica fondamentale: appartengono ai propri soci, persone e imprese legate ai territori nei quali operano. Questa particolare struttura proprietaria contribuisce a definire un modello bancario nel quale il rapporto con la comunità non costituisce soltanto un elemento commerciale, ma rappresenta parte integrante dell’identità stessa degli istituti.
La permanenza delle sedi decisionali nei territori assume quindi un significato che va oltre l’organizzazione interna delle banche. Significa preservare un legame tra il luogo in cui viene raccolto il risparmio e quello in cui vengono valutate le opportunità di finanziamento, mantenendo una conoscenza diretta delle esigenze dell’economia locale.
Per una piccola impresa, ad esempio, poter contare su una banca che conosce il tessuto produttivo del territorio può rappresentare un elemento importante nella valutazione dei progetti di investimento. Allo stesso modo, per le famiglie, la presenza di interlocutori radicati nella comunità può favorire un rapporto bancario fondato sulla continuità e sulla conoscenza reciproca.
Il tema diventa ancora più rilevante se osservato alla luce della progressiva riduzione della presenza bancaria in numerose aree del Paese. La chiusura degli sportelli e la concentrazione delle strutture decisionali possono infatti produrre conseguenze che non riguardano soltanto l’accessibilità dei servizi finanziari, ma anche il rapporto tra le banche e le economie locali.
È in questo contesto che Gatti rivendica il ruolo del credito cooperativo. Le banche rappresentate da Federcasse dispongono complessivamente di 4.100 sportelli, il 31% dei quali si trova nelle aree interne. Una distribuzione territoriale che testimonia la volontà di mantenere una presenza anche nelle zone meno densamente popolate, dove la disponibilità di servizi bancari può rappresentare un fattore determinante per la tenuta economica e sociale delle comunità.
Il dato forse più significativo riguarda però i comuni nei quali le banche di credito cooperativo costituiscono l’unico presidio bancario. Secondo i numeri illustrati da Gatti, sono 808 le realtà comunali italiane nelle quali questa presenza è garantita esclusivamente dal sistema cooperativo.
Si tratta di un elemento che restituisce la dimensione concreta del radicamento territoriale. In questi comuni, la presenza di una banca non rappresenta soltanto la possibilità di effettuare operazioni finanziarie, ma contribuisce a mantenere un servizio essenziale per cittadini, attività commerciali, artigiani e piccole imprese.
«Non abbandoniamo le aree interne», ha sottolineato Gatti, ribadendo un principio che rappresenta uno degli elementi distintivi del credito cooperativo. La scelta di mantenere una rete di sportelli anche nei territori meno serviti si inserisce infatti in una visione nella quale l’attività bancaria conserva una funzione economica e sociale.
La questione assume particolare importanza per le aree interne, spesso caratterizzate da difficoltà demografiche, dalla progressiva riduzione dei servizi e da maggiori ostacoli nell’accesso alle opportunità economiche. In questi contesti, la presenza di un istituto bancario può contribuire a contrastare l’isolamento, garantendo un punto di riferimento per la gestione del risparmio e per il finanziamento delle iniziative imprenditoriali.
Ma il radicamento territoriale, nella visione illustrata dal direttore generale di Federcasse, non si esaurisce nella difesa della presenza fisica. Il vero elemento distintivo è la combinazione tra una rete capillare di sportelli e il mantenimento delle strutture decisionali nelle comunità locali.
La differenza è sostanziale: una filiale può continuare a operare in un determinato territorio anche quando le decisioni più importanti vengono assunte altrove. Il modello cooperativo rivendicato da Gatti punta invece a preservare una relazione più stretta tra la conoscenza delle realtà locali e i processi attraverso i quali vengono valutate le richieste di finanziamento.
È una caratteristica che può assumere particolare rilevanza per le piccole e medie imprese, la cui attività è spesso strettamente legata alle specificità dei territori. La conoscenza diretta del contesto produttivo, delle prospettive di sviluppo e delle caratteristiche degli operatori economici rappresenta infatti un patrimonio importante nella costruzione del rapporto tra banca e impresa.
Accanto al radicamento territoriale, Gatti ha richiamato anche i risultati dell’attività bancaria, evidenziando la crescita della raccolta del risparmio e, soprattutto, della capacità di erogare credito alle imprese e alle famiglie.
Due aspetti strettamente collegati alla funzione del credito cooperativo. Da un lato, la raccolta del risparmio testimonia il rapporto che gli istituti intrattengono con la propria clientela; dall’altro, la capacità di concedere finanziamenti rappresenta uno degli strumenti attraverso i quali le banche possono contribuire concretamente allo sviluppo economico delle comunità.
La sfida è dunque quella di mantenere un equilibrio tra sostenibilità dell’attività bancaria, evoluzione dei servizi finanziari e salvaguardia della prossimità territoriale. In uno scenario nel quale la digitalizzazione sta trasformando profondamente il rapporto tra cittadini e banche, il credito cooperativo rivendica il valore della relazione diretta e della conoscenza delle esigenze locali.
Le dichiarazioni di Gatti riportano così al centro del dibattito una questione che riguarda il futuro stesso del sistema bancario: il rapporto tra la concentrazione delle strutture finanziarie e la necessità di conservare presidi economici nei territori.
Per Federcasse, la risposta passa attraverso un modello nel quale la proprietà cooperativa, la presenza capillare e la permanenza delle sedi decisionali costituiscono elementi complementari. Non soltanto sportelli vicini ai cittadini, quindi, ma banche che continuano ad assumere le proprie decisioni nei luoghi in cui operano.
È questo il significato più profondo dell’affermazione di Gatti: mantenere le sedi decisionali nei territori significa preservare il legame tra il credito e le comunità che ne hanno bisogno, riconoscendo alla banca un ruolo che non si limita all’intermediazione finanziaria, ma comprende anche il sostegno allo sviluppo dell’economia locale.